Crédito caro: inadimplência bate recorde no BC e aperta lojistas e indústria com juros de 60% ao ano
Inadimplência do sistema financeiro chega a 4,9% em julho; no crédito livre, 6,4%. Com 82% das famílias endividadas, o varejo de duráveis perde o crediário e a indústria, o prazo.
Dados, rankings e estudos setoriais
· Atualizada em 15 de setembro de 2026, 13:25 · 6 min de leitura
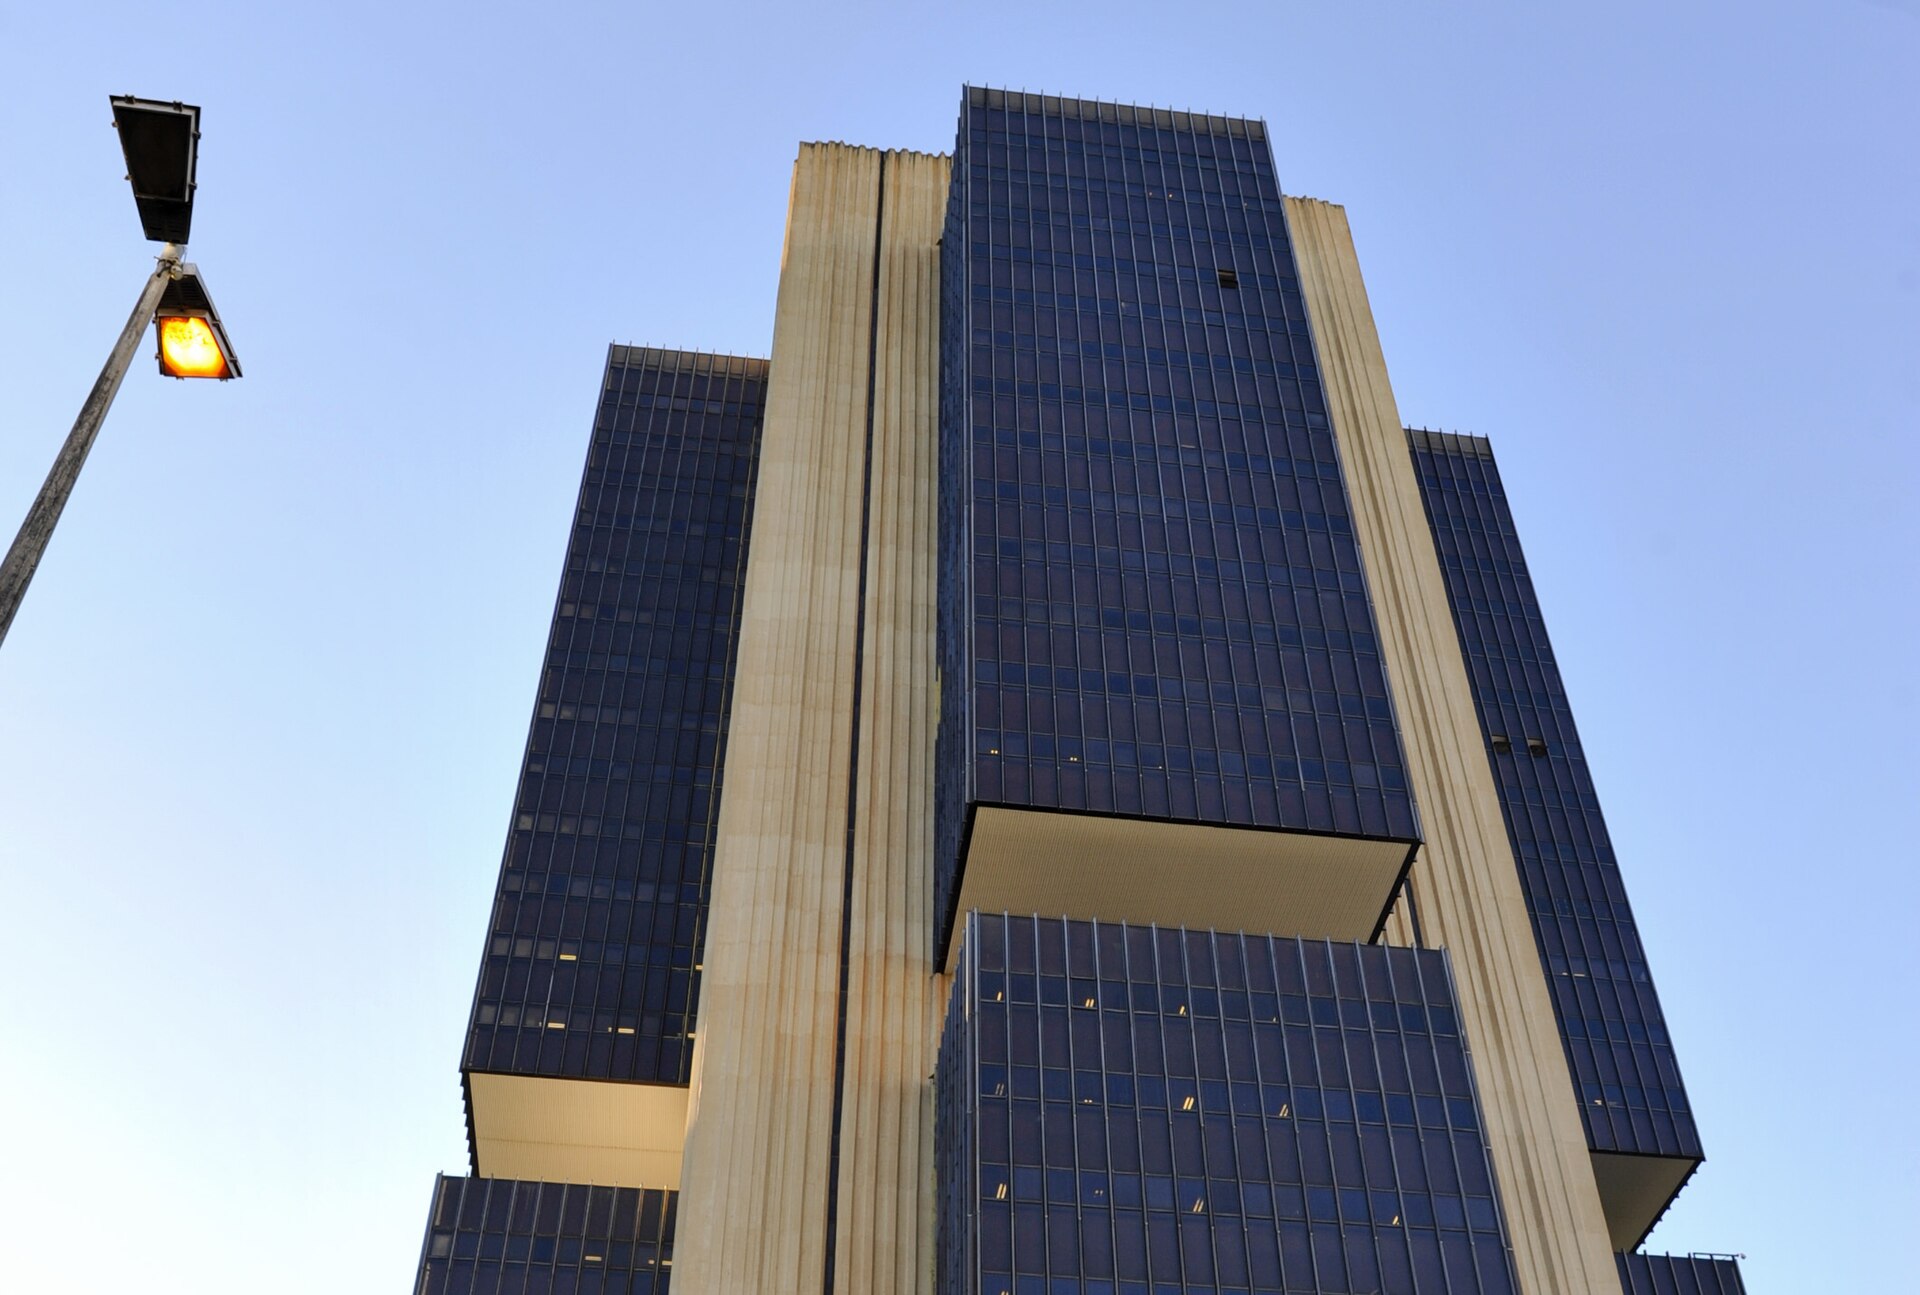
A inadimplência do crédito no Brasil atingiu 4,9% em julho de 2026, o maior nível da série histórica do Banco Central, com juros médios de 60% ao ano para as famílias no crédito livre. Com a Selic em 14% e 82% dos lares endividados, o crédito caro deixou de ser um problema apenas do consumidor: aperta o caixa de lojistas, encarece o sell-in da indústria e explica boa parte das recuperações judiciais do ano.
Os dados do Banco Central
A nota de estatísticas monetárias e de crédito de julho, divulgada em 28 de agosto, mostra o estoque total de crédito em R$ 7,372 trilhões, com alta de apenas 0,3% no mês, segundo o Suno Notícias. A inadimplência do sistema financeiro subiu de 4,6% em junho para 4,9%, superando o recorde anterior, de maio. Entre pessoas físicas, a taxa chegou a 5,81%; entre empresas, a 3,31%.
No crédito com recursos livres, onde estão o cartão, o crediário e o capital de giro, a inadimplência bateu 6,4%, a maior desde o início da série, em 2011, conforme o FDR. Para famílias, a taxa é de 7,8%; para empresas, 4,2%. O juro médio do crédito livre recuou dois pontos, para 47,7% ao ano, e o das pessoas físicas caiu 3,9 pontos, para 60% ao ano, ainda assim um patamar proibitivo para financiar uma geladeira ou um sofá.
As concessões a empresas caíram cerca de 10% no mês, sinal de que o crédito não está apenas caro, mas racionado: bancos elevam critérios de aprovação quando a inadimplência sobe.
O consumidor visto pela CNC
A Peic de agosto, da Confederação Nacional do Comércio, confirma o quadro pelo lado do varejo, de acordo com o Portal do Comércio:
- 82% das famílias com dívidas, sétimo mês consecutivo em nível recorde;
- 29,9% com contas em atraso e 12,5% sem condições de pagar;
- 29,5% da renda comprometida com dívidas, em média; 19,2% das famílias comprometem mais da metade da renda;
- tempo médio de atraso de 65 dias; 33,4% das dívidas com prazo superior a um ano.
Entre famílias com renda de até três salários mínimos, 85,1% estão endividadas e 38,8% inadimplentes. "A fragilidade financeira da base reflete a dependência do crédito para o consumo básico", avaliou Fabio Bentes, economista-chefe da CNC.
A Selic e o que vem pela frente
O Copom reduziu a Selic para 14,00% em 5 de agosto, no quarto corte consecutivo, e reúne-se novamente em 15 e 16 de setembro, com expectativa de nova redução de 0,25 ponto, conforme o Bora Investir. O comitê manteve, porém, a avaliação de que os riscos para a inflação seguem acima do usual, o que sugere cortes graduais.
Por que importa
Crédito caro atinge o varejo em três frentes ao mesmo tempo. Na venda, reduz a parcela do consumidor que consegue financiar duráveis: na Pesquisa Mensal de Comércio de junho, material de construção caiu 3,5% e veículos, 1,5%, enquanto supermercados subiram 1,1%, segundo o InfoMoney. No caixa, encarece o capital de giro e a antecipação de recebíveis, justamente quando o giro de estoque desacelera. E no balanço, transforma dívida rolável em dívida impagável: a Marabraz citou "restrição ao acesso às linhas de crédito", a Quero-Quero mencionou "crédito restritivo" e o Grupo Toky, "condições de crédito mais restritivas" ao explicar suas reestruturações.
Para a indústria, o efeito chega pelo sell-in: redes com caixa apertado pedem prazo maior, compram menos e atrasam. O risco de crédito comercial que antes se concentrava no pequeno varejo hoje inclui redes nacionais em recuperação judicial.
Impacto para o mercado
Um dado do próprio ecossistema digital ilustra a nova configuração: o Mercado Livre encerrou o segundo trimestre com carteira de crédito de cerca de US$ 16 bilhões e inadimplência de 15 a 90 dias em 7%, segundo balanço reportado pelo InfoMoney. Ou seja, o crediário que sustentava a loja física de eletro migra, em parte, para a carteira de crédito dos marketplaces, que financiam o consumidor e absorvem o risco.
Metodologia e limitações
Os dados de inadimplência do Banco Central consideram operações com atraso superior a 90 dias sobre o estoque da carteira, na nota de julho de 2026. A Peic é uma pesquisa mensal de percepção com famílias, realizada pela CNC em todas as capitais e no Distrito Federal; "inadimplência" na Peic significa contas em atraso declaradas pelo entrevistado, e não a definição bancária. Por isso os percentuais não são comparáveis entre si, embora apontem na mesma direção.
Próximos passos
A próxima nota de crédito do BC, com dados de agosto, sai no fim de setembro; a Peic de setembro, em outubro. O ecomclube atualizará a série "Crédito e inadimplência" do núcleo de inteligência a cada divulgação.
Fontes
- Inadimplência atinge maior nível da série histórica em julho, aponta Banco Central — Suno Notícias (28 de agosto de 2026)
- Inadimplência no crédito livre sobe a 6,4% e bate recorde; juros para pessoa física caem a 60% — FDR (31 de agosto de 2026)
- Estatísticas monetárias e de crédito — Banco Central do Brasil (dados abertos: inadimplência da carteira de crédito, pessoas físicas) — Banco Central do Brasil (28 de agosto de 2026)
- CNC: mais endividadas do que a média, famílias de menor renda lideram avanço na inadimplência em agosto (Peic) — Portal do Comércio / CNC (10 de setembro de 2026)
- Copom reduz Selic pela quarta reunião consecutiva; taxa vai a 14% ao ano — Bora Investir (B3) (5 de agosto de 2026)
- Varejo opera em duas velocidades (PMC junho/2026) — InfoMoney (13 de agosto de 2026)
- Mercado Livre (MELI34) tem lucro acima da estimativa no 2° tri — InfoMoney (5 de agosto de 2026)
Checagem editorial
- ConfirmadaInadimplência total do SFN em 4,9% em julho/2026, recorde da série, ante 4,6% em junho
- ConfirmadaInadimplência no crédito livre em 6,4% (PF 7,8%; PJ 4,2%) e juros médios PF de 60% ao ano
- Confirmada82% das famílias endividadas, 29,9% inadimplentes, 29,5% da renda comprometida (Peic agosto/2026)
- ProvávelConcessões de crédito a empresas caíram cerca de 10% em julho — Citado pelo FDR com base na nota do BC; o número exato por modalidade não foi verificado na fonte primária.
- ConfirmadaCarteira de crédito do Mercado Livre em cerca de US$ 16 bilhões com inadimplência 15-90 dias de 7% no 2T26
Perguntas frequentes
- Qual é a inadimplência do crédito no Brasil em 2026?
- Em julho de 2026, a inadimplência total do sistema financeiro foi de 4,9%, recorde da série do Banco Central; no crédito livre, 6,4%, e entre pessoas físicas no crédito livre, 7,8%.
- Qual é o juro médio do crédito para pessoa física?
- No crédito com recursos livres, o juro médio cobrado das famílias foi de 60% ao ano em julho de 2026, segundo o Banco Central; o juro médio do crédito livre total foi de 47,7% ao ano.
- Como o crédito caro afeta o varejo e a indústria?
- Reduz a venda de duráveis a prazo, encarece o capital de giro do lojista e eleva o risco de crédito comercial da indústria, cujas redes clientes pedem prazos maiores ou entram em recuperação judicial.
Nesta matéria

#crédito#inadimplência#banco central#selic#cnc peic#dados de mercado
Morning Brief
Receba o resumo do varejo todos os dias às 7h.